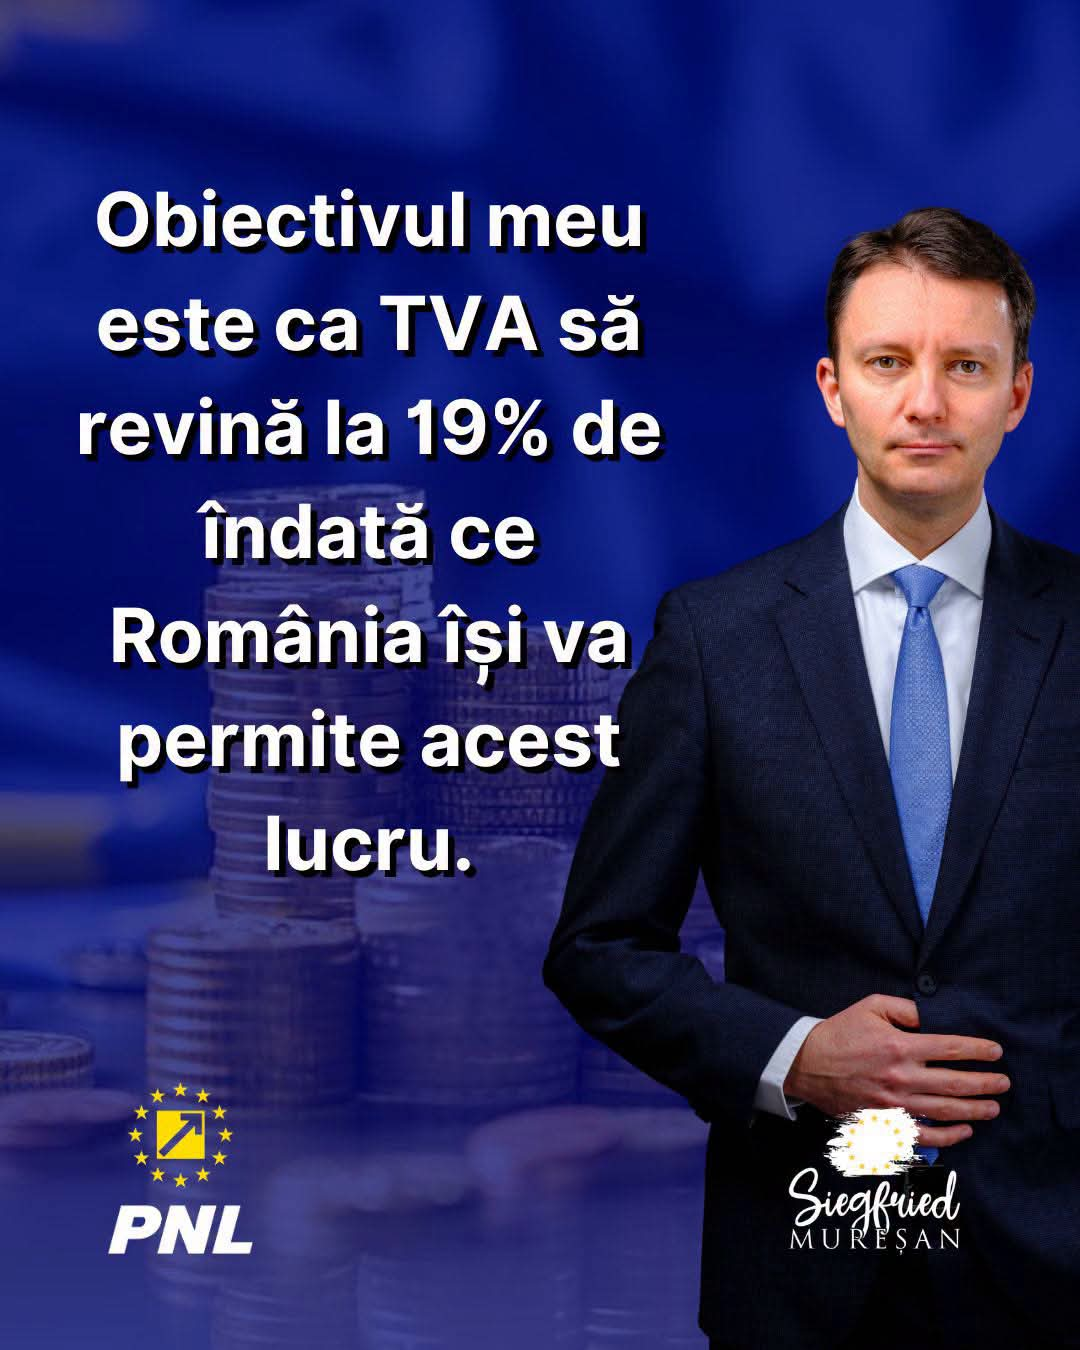
Siegfried Mureșan vine cu una dintre primele promisiuni fiscale înainte de votul de învestitură: TVA ar trebui să coboare de la 21% la 19%. Sună bine, numai că premierul desemnat nu spune nici când, nici în ce condiții concrete se va întâmpla. Formula aleasă lasă suficient loc de manevră: reducerea va veni „de îndată ce România își va permite”. Până atunci, cota de 21% rămâne cât se poate de concretă.
Mureșan își leagă mesajul de bilanțul Guvernului Bolojan, despre care susține că a început să pună ordine în finanțele publice după dezechilibrele acumulate anterior.
„Obiectivul meu este ca TVA să revină la 19% de îndată ce România își va permite acest lucru”, afirmă premierul desemnat.
Partea sigură a anunțului este, așadar, ținta. Partea care lipsește este calendarul. Mureșan nu avansează o dată pentru revenirea la 19% și nici un nivel al deficitului sau al veniturilor bugetare de la care reducerea TVA ar deveni posibilă. Luni seara a admis explicit că nu poate promite reduceri imediate de taxe.
„Trebuie să continuăm să punem ordine în cheltuielile statului, să reducem risipa, iar pe măsură ce situația bugetară ne va permite, să discutăm despre relaxarea măsurilor fiscale”, spune Mureșan.
Cota standard de TVA a fost majorată de la 19% la 21% în august 2025, în cadrul pachetului de consolidare fiscală. Comisia Europeană arată că deficitul public al României a fost de 9,3% din PIB în 2024 și 7,9% în 2025, iar reducerea a venit în contextul mai multor pachete fiscale, inclusiv majorări de TVA și accize și înghețarea unor cheltuieli.
Premierul desemnat mai face însă o promisiune importantă: spune că un eventual Cabinet condus de el nu va veni cu noi creșteri de taxe. „Categoric nu”, a răspuns întrebat dacă intenționează să majoreze fiscalitatea. Și în cazul indexării pensiilor și salariilor a folosit însă aceeași condiție: măsurile vor putea fi discutate când va exista spațiu bugetar.
Așadar, deocamdată avem o destinație fiscală, dar nu și data sosirii: TVA de 19%, când România „își va permite”. Pentru contribuabil, diferența dintre promisiune și reducerea efectivă rămâne, până atunci, exact cea dintre 21% și 19%.